Inflation einfach erklärt: Warum dein Geld an Kaufkraft verliert
Erinnerst du dich, was eine Kugel Eis oder ein Brötchen früher gekostet hat? Heute zahlst du dafür deutlich mehr. Das Eis ist nicht besser geworden. Dein Geld ist weniger wert.
Genau das ist Inflation: Die Preise steigen, und für denselben Euro bekommst du weniger. Man sagt auch, dein Geld verliert an Kaufkraft.
Das Gute: Wenn du verstehst, wie Inflation funktioniert, kannst du dich darauf einstellen. Dann arbeitet die Zeit für dich und nicht gegen dich.
Was Inflation genau ist
Inflation bedeutet, dass das allgemeine Preisniveau über längere Zeit steigt. Einzelne Preise schwanken immer, mal wird Butter teurer, mal Fernseher billiger. Inflation meint den Durchschnitt über alles, was du im Alltag kaufst.
Gemessen wird das in Deutschland vom Statistischen Bundesamt mit dem Verbraucherpreisindex (VPI). Destatis nutzt dafür einen Warenkorb mit rund 700 Güterarten: Lebensmittel, Miete, Strom, Sprit, Kleidung, Friseur, Urlaub und vieles mehr. Die Inflationsrate ist die Veränderung dieses Index gegenüber dem Vorjahresmonat.
Die aktuellen Zahlen
So sieht es laut Destatis gerade aus:
| Monat | Inflationsrate (VPI zum Vorjahresmonat) |
|---|---|
| Juli 2026 | +2,8 % |
| August 2026 | +2,9 % |
| September 2026 | +3,3 % |
| Oktober 2026 (vorläufig) | +2,8 % |
Treiber war vor allem Energie. Im September 2026 lagen die Preise für Kraftstoffe 37,1 % über dem Vorjahr. Die Kerninflation, also die Rate ohne Nahrungsmittel und Energie, lag im Oktober 2026 voraussichtlich bei +2,1 % (Stand: Destatis-Schnellmeldung vom 30.10.2026).
Was das über die Jahre bedeutet
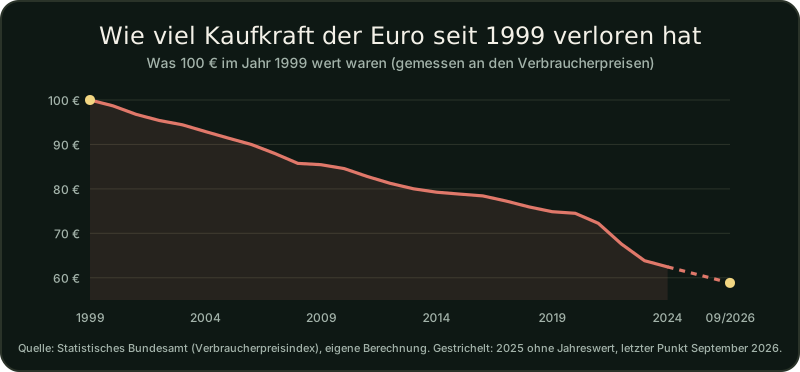
Ein paar Prozent im Jahr klingen harmlos. Über viele Jahre summiert sich das aber. Der Verbraucherpreisindex lag im Jahresdurchschnitt 1999 bei 74,5 Punkten, im September 2026 bei 126,6 Punkten (Basis 2020 = 100).
Das heißt: Die Preise sind seit Einführung des Euro um rund 70 % gestiegen. Umgekehrt hat der Euro gut 41 % seiner Kaufkraft verloren. Für 100 € bekommst du heute nur noch so viel, wie du 1999 für knapp 59 € bekommen hast.
Ein Rechenbeispiel: Du lässt 10.000 € auf dem Girokonto liegen, ohne Zinsen.
- Bei 2,8 % Inflation hat das Geld nach einem Jahr nur noch eine Kaufkraft von rund 9.728 €.
- Bei 2 % Inflation sind es nach zehn Jahren rund 8.203 €.
- Bei 3 % Inflation sind es nach zehn Jahren rund 7.441 €.
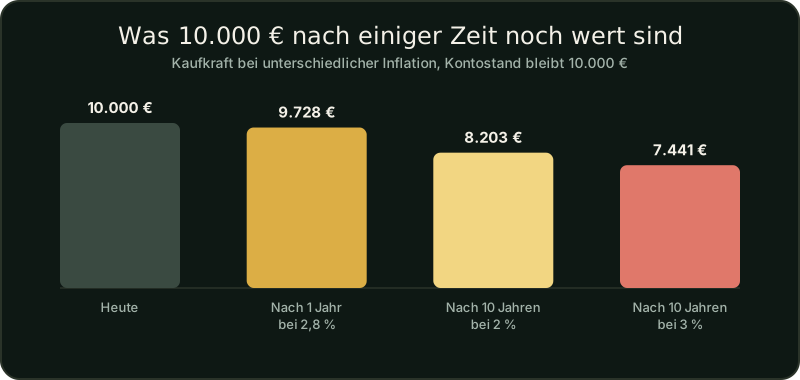
Auf dem Kontoauszug stehen weiter 10.000 €. Kaufen kannst du dafür aber spürbar weniger.
Warum es Inflation gibt
Es gibt drei Hauptgründe, warum Preise steigen:
- Mehr Nachfrage als Angebot: Wollen viele Menschen gleichzeitig dasselbe kaufen, steigen die Preise.
- Höhere Kosten: Werden Energie, Rohstoffe oder Löhne teurer, geben Unternehmen das an dich weiter. Das siehst du gerade bei den Spritpreisen.
- Mehr Geld im System: Wächst die Geldmenge schneller als die Wirtschaft, verteilt sich mehr Geld auf dieselben Waren. Wie neues Geld überhaupt entsteht, erkläre ich dir in Wie entsteht Geld?
Ein Grund wiegt für mich am schwersten. Meiner persönlichen Einschätzung nach ist der dritte Grund der Haupttreiber der Inflation. Zentralbanken und Staaten schaffen immer wieder neues Geld, ohne dass dahinter eine entsprechende Leistung oder ein Gegenwert steht. Bei jeder Krise und bei allem, was angeblich gerettet werden muss, wird die Geldmenge weiter aufgebläht. Nachfrage und Kosten spielen mit hinein, aber das ständig neu geschaffene Geld ist für mich der Kern des Problems.
Inflation ist bei unserem heutigen Geld übrigens eingeplant. Die Europäische Zentralbank strebt mittelfristig eine Inflationsrate von 2 % an. Warum unser Geld so funktioniert, liest du in Was ist Fiat-Geld?
Real oder nominal: der Blick, der alles ändert
Wichtig ist der Unterschied zwischen nominal und real. Nominal ist die Zahl auf deinem Konto. Real ist das, was du dafür kaufen kannst.
Bekommst du auf dem Tagesgeld 2 % Zinsen und die Inflation liegt bei 2,8 %, dann ist dein Realzins ungefähr −0,8 %. Dein Kontostand wächst, deine Kaufkraft schrumpft trotzdem leicht.
Für deinen Notgroschen ist das in Ordnung. Er soll sicher sein, nicht wachsen. Für dein restliches Vermögen brauchst du einen besseren Plan.
So schützt du deine Kaufkraft
Du kannst Inflation nicht abschalten. Aber du kannst dafür sorgen, dass dein Vermögen schneller wächst als die Preise:
- Einkommen steigern: Dein Gehalt ist dein stärkster Hebel. Verhandle regelmäßig und bau weitere Einkommensquellen auf. Mehr dazu in Mehr sparen oder mehr verdienen?
- Sachwerte statt nur Geldwerte: Unternehmensanteile, Immobilien oder Gold sind reale Dinge, deren Preise mit der Zeit mitwachsen können. Den Unterschied erkläre ich dir in Geldwerte und Sachwerte. Wenn dich Gold und Silber interessieren, findest du auf der Seite Edelmetalle kaufen eine persönliche Begleitung.
- Früh anfangen: Der Zinseszins braucht Zeit. Je früher du startest, desto mehr Vorsprung baust du gegenüber der Inflation auf. Siehe Zinseszins.
- Investieren lernen: Wie du ein Depot eröffnest und loslegst, zeige ich dir in Dein erstes Depot.
Mein Tipp
Rechne bei jedem langfristigen Ziel real. Wenn du in 20 Jahren 2.500 € im Monat zum Leben willst, brauchst du bei 2 % Inflation dann fast 3.715 € im Monat für denselben Lebensstandard. Mit dieser Zahl im Kopf planst du ehrlich und triffst bessere Entscheidungen. Wie du dein Ziel berechnest, liest du in Dein Geld-Ziel.
Denk groß und beginn mit dem ersten Schritt.
Quellen
- Destatis: Inflationsrate im Oktober 2026 voraussichtlich +2,8 % (Pressemitteilung Nr. 382 vom 30.10.2026)
- Destatis: Inflationsrate im September 2026 bei +3,3 % (Pressemitteilung Nr. 364 vom 13.10.2026)
- Destatis: Verbraucherpreisindex und Inflationsrate (Warenkorb)
- Destatis GENESIS: Verbraucherpreisindex Deutschland, Jahre (Tabelle 61111-0001)
- EZB: Geldpolitische Strategie (Inflationsziel 2 %)