Dein Geld-Ziel: Wie viel brauchst du für finanzielle Freiheit?
„Ich will finanziell frei sein.“ Das sagen viele. Aber frag mal nach, wie viel Geld das genau ist. Meistens kommt dann ein Schulterzucken.
Ein Ziel ohne Zahl ist ein Wunsch. Ein Ziel mit Zahl ist ein Plan. Sobald du deine Zahl kennst, weißt du, wie weit du schon bist, wie viel du sparen und investieren musst und wann du ankommen kannst.
Die gute Nachricht: Die Rechnung passt auf einen Bierdeckel.
Was finanzielle Freiheit bedeutet
Finanzielle Freiheit heißt: Dein Vermögen sorgt dafür, dass du leben kannst, ohne arbeiten zu müssen. Du kannst weiterarbeiten, aber du musst nicht.
Dafür gibt es zwei Wege:
- Das Entnahme-Modell: Du baust ein Vermögen auf und entnimmst jedes Jahr einen Teil davon. Der Anteil heißt Entnahmerate.
- Das Cashflow-Modell: Du baust ein Portfolio auf, das dir laufend Cashflow bringt, und lebst nur von diesem Cashflow. Das Vermögen selbst rührst du nicht an.
Beide Wege kannst du auch kombinieren. Schauen wir sie nacheinander an.
Weg 1: Das Entnahme-Modell
Dafür brauchst du ein Vermögen, aus dem du jedes Jahr einen Teil entnimmst, ohne dass es dir zu Lebzeiten ausgeht. Deine Zahl rechnest du so aus:
Geld-Ziel = monatlicher Bedarf × 12 ÷ Entnahmerate
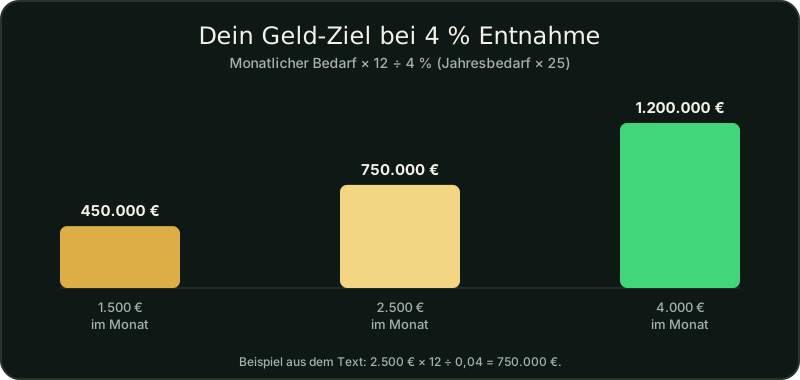
Ein Beispiel: Du brauchst 2.500 € im Monat zum Leben.
- Jahresbedarf: 2.500 € × 12 = 30.000 €
- Bei 4 % Entnahmerate: 30.000 € ÷ 0,04 = 750.000 €
Bei 4 % ist das genau das 25-Fache deiner Jahresausgaben. Das ist die schnellste Kopfrechnung: Jahresbedarf mal 25.
| Monatlicher Bedarf | Jahresbedarf | Ziel bei 4 % | Ziel bei 3,5 % |
|---|---|---|---|
| 1.500 € | 18.000 € | 450.000 € | 514.286 € |
| 2.500 € | 30.000 € | 750.000 € | 857.143 € |
| 4.000 € | 48.000 € | 1.200.000 € | 1.371.429 € |
Woher die 4-%-Regel kommt
Die 4-%-Regel geht auf den US-Finanzplaner William Bengen zurück. Er hat 1994 im Journal of Financial Planning untersucht, wie viel Ruheständler seit 1926 aus einem Depot mit Aktien und Anleihen entnehmen konnten. Die Regel: Im ersten Jahr entnimmst du 4 % des Startvermögens, danach jedes Jahr denselben Betrag plus Inflationsausgleich.
Sein Ergebnis: In keinem Zeitraum seit 1926 war ein Depot mit 4 % Entnahme vor 33 Jahren leer, meistens hielt es 50 Jahre oder länger. Bei 4,25 % hätte es dagegen schon nach 28 Jahren aufgebraucht sein können.
1998 folgte die sogenannte Trinity-Studie. Drei Professoren der Trinity University in Texas haben Entnahmeraten von 3 bis 12 % über 15 bis 30 Jahre und verschiedene Mischungen aus Aktien und Anleihen durchgerechnet. Ihr Fazit: Für Depots mit hohem Aktienanteil sind 3 bis 4 % Entnahme sehr vorsichtig gewählt. Ihre Empfehlung: mindestens 50 % Aktien im Depot. Und wer früh aussteigt und eine lange Entnahmezeit vor sich hat, sollte eine niedrigere Entnahmerate wählen.
Was du bei der Regel beachten solltest
Die 4-%-Regel ist ein Startpunkt, kein Naturgesetz. Drei Punkte solltest du kennen:
- US-Daten: Beide Studien rechnen mit US-Aktien und US-Anleihen.
- Ohne Steuern und Kosten: Die Trinity-Studie hat beides nicht berücksichtigt. Prüfe, was bei dir anfällt, und rechne mit deinen eigenen Zahlen.
- Rund 30 Jahre: Die Studien schauen auf bis zu 30 Jahre. Willst du mit 40 frei sein, liegt mehr Zeit vor dir.
Willst du auf Nummer sicher gehen, rechne mit 3,5 %. Das kostet ein paar Jahre mehr, gibt dir aber deutlich mehr Puffer.
Weg 2: Das Cashflow-Modell
Hier fragst du nicht, wie groß dein Vermögen sein muss, sondern wie viel Cashflow du brauchst. Es gibt viele Wege, ihn aufzubauen: Mieteinnahmen, Dividenden, Trading-Algorithmen, Optionsprämien und mehr.
Ein Beispiel mit Immobilien: Eine Wohnung bringt dir nach Abzug der Rücklagen für Reparaturen netto 500 € im Monat. Du brauchst 3.000 € zum Leben, also 3.000 € ÷ 500 € = 6 Wohnungen. Hast du sie, ist das Thema finanzielle Freiheit geklärt.
| Netto-Cashflow je Wohnung | Wohnungen für 3.000 € im Monat |
|---|---|
| 300 € | 10 |
| 400 € | 8 (7,5 aufgerundet) |
| 500 € | 6 |
Der große Vorteil: Du entnimmst nichts. Dein Portfolio bleibt unberührt, und du kannst es sogar weitervererben. Der Haken: Der Cashflow schwankt, zum Beispiel durch Leerstand oder gekürzte Dividenden. Plane deshalb Puffer ein und verteile ihn auf mehrere Quellen. Wie das bei mir aussieht, zeige ich dir in Mein Portfolio Perpetuum Mobile.
So wird dein Ziel kleiner
Dein Geld-Ziel ist nicht in Stein gemeißelt, egal für welchen Weg. Zwei Hebel machen es deutlich kleiner:
- Andere Einnahmen: Jeder Euro, der sicher reinkommt, muss nicht aus dem Depot kommen. Hast du 1.000 € Mieteinnahmen oder später eine Rente, brauchst du bei 2.500 € Bedarf nur noch 1.500 € aus dem Depot. Dein Ziel sinkt von 750.000 € auf 450.000 €. Wie solche Einnahmen entstehen, liest du in Aktives, residuales und passives Einkommen.
- Weniger Bedarf: 100 € weniger Ausgaben im Monat senken dein Ziel bei 4 % um 30.000 €. Auch beim Cashflow-Modell brauchst du dann weniger Cashflow.
Plane dabei die Inflation mit ein. 2.500 € heute sind in 20 Jahren weniger wert. Warum das so ist, zeige ich dir in Inflation einfach erklärt.
Wie du dein Ziel erreichst
Eine Zahl wie 750.000 € liegt am Anfang vielleicht weit weg. Aber du musst sie nicht ansparen, du baust sie auf. Den größten Teil erledigt die Zeit, wie du in Der Zinseszins siehst.
Der Weg dahin:
- Notgroschen aufbauen, siehe Notgroschen
- Ein Depot eröffnen, regelmäßig investieren und dir Cashflow-Quellen aufbauen
- Dein Einkommen steigern, weil es der größte Hebel ist
- Einmal im Jahr nachrechnen, wo du stehst
Wie mein eigenes Portfolio Monat für Monat wächst, zeige ich dir in Mein Portfolio Perpetuum Mobile. Zu einem breit aufgestellten Vermögen gehören für mich auch Sachwerte wie Gold und Silber. Wie eine persönliche Begleitung dazu aussieht, erfährst du auf der Seite Edelmetalle kaufen.
Was du mitnehmen kannst
- Deine Zahl: monatlicher Bedarf × 12 ÷ Entnahmerate.
- Bei 4 % ist das dein Jahresbedarf mal 25.
- Die 4-%-Regel stammt aus US-Daten seit 1926. Mit 3,5 % hast du mehr Puffer.
- Beim Cashflow-Modell lebst du nur vom laufenden Cashflow und rührst dein Vermögen nicht an. Du brauchst dafür so viele Quellen, bis ihr Netto-Cashflow deinen Bedarf deckt.
- Andere Einnahmen und weniger Ausgaben machen dein Ziel deutlich kleiner.
Schreib dir deine Zahl heute auf. Denk groß und beginn mit dem ersten Schritt.