Schulden: Gute und schlechte Schulden
Viele Menschen haben gelernt: Schulden sind schlecht, Punkt. Gleichzeitig bauen Unternehmer und Immobilieninvestoren ihr Vermögen oft gerade mit geliehenem Geld auf. Wie passt das zusammen?
Die Antwort ist einfach: Es kommt darauf an, wofür du dir Geld leihst. Ein Kredit ist ein Werkzeug. Mit einem Hammer kannst du ein Haus bauen oder dir auf den Daumen hauen.
In diesem Artikel lernst du eine klare Faustregel, mit der du jede Schuld in Sekunden einordnest.
Die eine Frage, die alles entscheidet
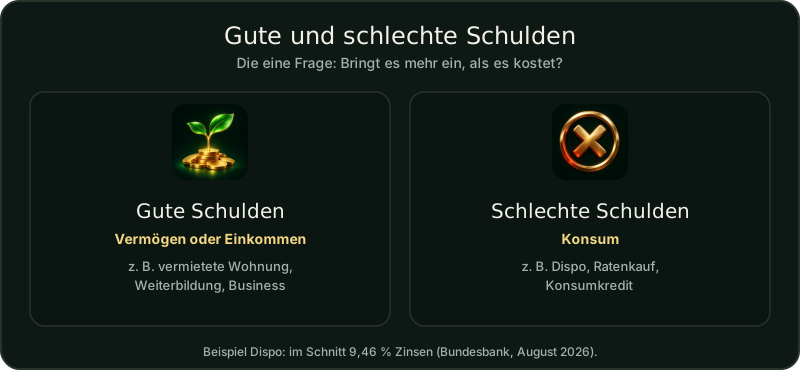
Stell dir bei jedem Kredit diese Frage: Bringt mir das, was ich damit kaufe, mehr ein, als der Kredit kostet?
- Lautet die Antwort Ja, sprechen wir von guten Schulden. Sie helfen dir, Vermögen oder Einkommen aufzubauen.
- Lautet die Antwort Nein, sind es schlechte Schulden. Sie finanzieren Konsum, der an Wert verliert, und kosten dich jeden Monat Zinsen.
Robert Kiyosaki beschreibt das ähnlich: Ein Vermögenswert bringt Geld in deine Tasche, eine Verbindlichkeit zieht Geld heraus. Mehr zu seinem Modell findest du in Der Cashflow-Quadrant.
Schlechte Schulden: teuer und ohne Gegenwert
Typische schlechte Schulden sind:
- Dispokredit: Das Minus auf dem Girokonto ist bequem, aber teuer.
- Ratenkauf für Konsum: Fernseher, Handy oder Sofa auf Raten. Das Gerät verliert an Wert, die Raten bleiben.
- „Jetzt kaufen, später zahlen“: Fühlt sich harmlos an, verleitet aber zu Käufen, die du dir eigentlich nicht leisten willst.
- Autokredit für ein Auto über deinen Verhältnissen: Ein Auto verliert jedes Jahr an Wert.
Was das kostet, zeigt der Dispo: Laut Deutscher Bundesbank lag der durchschnittliche Zins für Überziehungskredite privater Haushalte im August 2026 bei 9,46 % pro Jahr (vorläufiger Wert). Stehst du ein Jahr lang mit 2.000 € im Minus, zahlst du damit rund 189 € Zinsen, ohne etwas dafür zu bekommen. Viele Banken liegen noch darüber.
Gute Schulden: Geld, das für dich arbeitet
Gute Schulden finanzieren etwas, das dir Einkommen bringt oder deinen Wert steigert:
- Eine vermietete Immobilie, bei der die Miete Zinsen, Tilgung und Kosten trägt
- Eine Weiterbildung, die dir nachweisbar ein höheres Einkommen bringt
- Ausstattung für dein Business, die direkt Umsatz erzeugt
Ein vereinfachtes Beispiel: Du leihst dir 10.000 € zu 6 % Zinsen für eine Weiterbildung. Das kostet dich rund 600 € Zinsen im ersten Jahr. Bringt dir der neue Abschluss 300 € mehr netto im Monat, sind das 3.600 € im Jahr. Die Schuld bezahlt sich selbst und arbeitet danach weiter für dich. Warum dein Einkommen der stärkste Hebel ist, liest du in Aktives, residuales, passives Einkommen.
Ein Bonus: Bei guten Schulden spielt die Inflation für dich. Deine Kreditsumme bleibt gleich, während Mieten und Löhne mit den Preisen steigen. Wie das funktioniert, erkläre ich dir in Inflation einfach erklärt.
Der Vergleich auf einen Blick
| Gute Schulden | Schlechte Schulden | |
|---|---|---|
| Wofür? | Vermögen oder Einkommen | Konsum |
| Wertentwicklung | Kann steigen oder Ertrag bringen | Verliert meist an Wert |
| Wer zahlt die Raten? | Idealerweise der Ertrag | Du, aus deinem Gehalt |
| Beispiele | Vermietete Wohnung, Weiterbildung, Business | Dispo, Ratenkauf, Konsumkredit |
Wann gute Schulden gut bleiben
Auch gute Schulden brauchen einen klaren Plan. Achte auf drei Dinge:
- Rechne vorher genau: Zinsen, Tilgung, Nebenkosten und Leerstand oder Ausfallzeiten gehören in die Rechnung.
- Halte einen Puffer: Dein Notgroschen sorgt dafür, dass eine Reparatur oder ein Mietausfall dich nicht aus der Bahn wirft.
- Wähle eine feste Zinsbindung, wenn du langfristig planst. Dann weißt du genau, was auf dich zukommt.
So wirst du schlechte Schulden los
Hast du gerade schlechte Schulden? Kein Problem, so gehst du sie an:
- Überblick verschaffen: Schreib jede Schuld mit Betrag, Zinssatz und Rate auf. Wie du dafür Ordnung in deine Finanzen bringst, zeige ich dir in Geld liebt Ordnung.
- Mini-Reserve aufbauen: Ein Monat Fixkosten als Puffer, damit du nicht sofort wieder ins Minus rutschst.
- Teuerste Schuld zuerst: Zahle überall die Mindestrate und steck jeden zusätzlichen Euro in die Schuld mit dem höchsten Zins. Meist ist das der Dispo.
- Mehr Einkommen schaffen: Schau, wie du dein Einkommen erhöhen kannst, und sei es mit einem Minijob oder einem kleinen Nebenverdienst. Mit dem zusätzlichen Geld zahlst du deine Schulden schneller zurück. Warum das der größere Hebel ist, liest du in Mehr sparen oder mehr verdienen?
- Umschulden prüfen: Ein Ratenkredit mit niedrigerem Zins kann den Dispo ablösen. Vergleiche dabei den effektiven Jahreszins.
- Neue schlechte Schulden stoppen: Kündige Ratenkauf-Konten und senke deinen Dispo-Rahmen.
Jede getilgte Schuld wirkt wie eine sichere Rendite in Höhe ihres Zinses. 2.000 € Dispo zurückzuzahlen spart dir bei 9,46 % rund 189 € pro Jahr. Diese Ersparnis kannst du danach investieren und den Zinseszins für dich arbeiten lassen.
Mein Tipp: Starte nicht bei null
Nimm das Geld, das du zusätzlich zur Mindestrate zurückzahlst, also auch dein neues Zusatzeinkommen, und teile es auf. Zum Beispiel 70 % für die Schulden und 30 % für deinen Notgroschen oder die ersten Investitionen. Schon mit 1 € kannst du Vermögen aufbauen.
Der Grund ist ein psychologischer. Zahlst du monatelang oder sogar Jahre Schulden ab, steht am Ende bei den Schulden eine 0. Das ist schön, aber auf der Vermögensseite steht dann auch eine 0. Das kann sich nach so langer Arbeit ziemlich schlecht anfühlen.
Baust du parallel einen kleinen Teil Vermögen auf, dauert es zwar etwas länger, die Schulden loszuwerden. Dafür startest du danach nicht bei null, sondern hast schon etwas aufgebaut. Rein rechnerisch bist du schneller schuldenfrei, wenn du alles in die Tilgung steckst. Aber du darfst selbst entscheiden, welcher Weg für dich besser funktioniert.
Was du mitnehmen kannst
Schulden sind weder gut noch schlecht. Entscheidend ist, ob sie dir Geld bringen oder Geld kosten. Tilge zuerst alles, was nur Konsum finanziert, und nutze Kredite gezielt dort, wo sie Vermögen aufbauen. Wenn deine teuren Schulden weg sind, ist der nächste Schritt Dein erstes Depot.
Denk groß und beginn mit dem ersten Schritt.