Mehr sparen oder mehr verdienen? Warum dein Einkommen der größere Hebel ist
Wenn es um Geld geht, höre ich fast immer denselben Rat: "Spar mehr!" Weniger Kaffee to go, günstigerer Handyvertrag, das Abo kündigen. Das ist nicht falsch. Wer sein Geld nicht zum Fenster rauswirft, macht schon mal vieles richtig.
Aber es ist nur die halbe Wahrheit. Der viel größere Hebel für deinen Vermögensaufbau liegt woanders: bei deinem Einkommen. Warum, zeige ich dir hier mit einer einfachen Rechnung.
Die Formel hinter deinem Vermögensaufbau
Alles beginnt mit einer Zahl, die ich Investitionsquote nenne:
Einkommen − Ausgaben = das Geld, das du investieren kannst.
Das ist dein monatlicher Spielraum. Je größer er ist, desto schneller wächst dein Vermögen. Dabei zählt der Betrag, den du jeden Monat zur Seite legen kannst. In Prozent deines Einkommens ausgedrückt ist das deine Investitionsquote.
In Deutschland legen private Haushalte im Schnitt gut 11 % ihres verfügbaren Einkommens zurück (Quelle: Destatis, siehe unten). Das ist ein guter Vergleichswert, um dich einzuordnen. Wie du dein Geld danach sinnvoll aufteilst, erkläre ich in Portfolio-Struktur: Beta, Alpha und Trading.
Ein Beispiel mit echten Zahlen
Nehmen wir an, du verdienst 2.500 € netto im Monat und gibst 2.000 € aus. Dann bleiben dir 500 €. Deine Investitionsquote liegt bei 20 %.
Jetzt hast du zwei Möglichkeiten, daran zu drehen:
- Ausgaben senken: Du schaffst es, 100 € im Monat einzusparen. Du hast jetzt 600 € übrig, also 20 % mehr als vorher.
- Einkommen erhöhen: Du verdienst 500 € mehr netto (3.000 € statt 2.500 €) und lässt deine Ausgaben, wie sie sind. Jetzt hast du 1.000 € übrig. Das ist doppelt so viel.
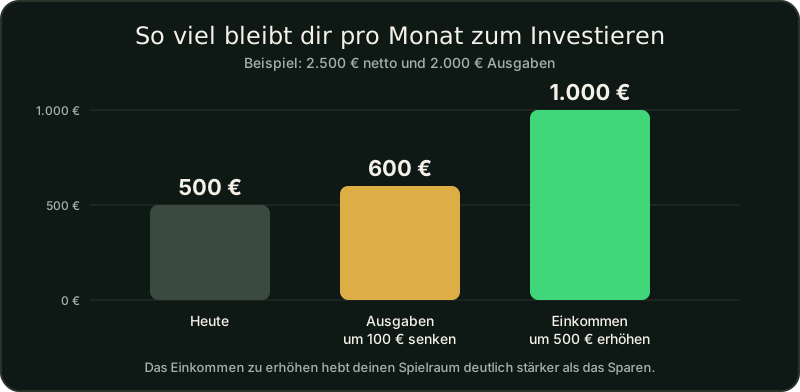
Der Unterschied ist riesig. Und er hat einen einfachen Grund.
Sparen hat eine Obergrenze, Einkommen nicht
Stell dir vor, du lebst komplett ohne Ausgaben. Selbst dann kannst du bei 2.500 € netto im Monat niemals mehr als 2.500 € zur Seite legen. Das ist die harte Grenze. Und realistisch erreichst du sie nie, weil du Miete, Essen und Strom brauchst.
Beim Einkommen gibt es diese Grenze nicht. Du kannst 3.000 € verdienen, 5.000 € oder 10.000 €. Nach oben ist alles offen.
Mit anderen Worten: Beim Sparen kämpfst du gegen eine Mauer. Beim Einkommen gehst du auf eine offene Straße.
Heißt das, Sparen ist unwichtig?
Nein, auf keinen Fall. Sparen bleibt wichtig, vor allem am Anfang. Wer ständig mehr ausgibt, als reinkommt, braucht erst mal Ordnung. Aber wenn du dich nur darauf konzentrierst, drückst du dein Leben immer weiter zusammen und kommst trotzdem nicht richtig voran.
Mein Ansatz: Ausgaben im Blick behalten und gleichzeitig dein Einkommen gezielt wachsen lassen. Beides zusammen bringt dich weiter als eins allein.
Wie kannst du dein Einkommen erhöhen?
Dafür gibt es mehr Wege, als viele denken. Ein paar Beispiele für den Start:
- Mehr Wert im Job: Neue Fähigkeiten lernen, Verantwortung übernehmen und dann bewusst über mehr Gehalt sprechen.
- Den Job wechseln: Manchmal ist ein neuer Arbeitgeber der schnellste Sprung nach oben.
- Nebeneinkommen aufbauen: Etwas, das du kannst, für andere anbieten, zum Beispiel als Freelancer.
- Selbstständig werden oder etwas Eigenes aufbauen: Mehr Aufwand, aber auch mehr Spielraum nach oben.
- Einkommen, das nicht an deine Zeit gebunden ist: Dazu gehören zum Beispiel Lizenzen, Bücher oder Beteiligungen. Mehr dazu im Artikel Aktives, residuales und passives Einkommen.
Du musst nicht alles auf einmal machen. Such dir einen Weg aus, der zu dir passt, denk groß und beginn einfach mit dem ersten Schritt.
Mein Tipp: Rechne heute deine eigene Quote aus
Das dauert fünf Minuten:
- Schreib dein monatliches Netto-Einkommen auf.
- Schreib auf, was du im Schnitt pro Monat ausgibst.
- Zieh die Ausgaben vom Einkommen ab. Das Ergebnis teilst du durch dein Einkommen, dann hast du deine Investitionsquote in Prozent.
Und dann stell dir die Frage: Was wäre, wenn mein Einkommen um 500 € steigt? Was müsste ich dafür tun? Genau dort fängt dein Vermögensaufbau richtig an.
Ich bin überzeugt: Wer sein Einkommen im Blick hat und bewusst wachsen lässt, hat langfristig die besseren Karten. Und das Beste daran: Du hast es selbst in der Hand.
Hinweis: Dieser Artikel dient nur der Information und ist keine Anlageberatung. Jede Geldanlage ist mit Risiken verbunden.