Der Zinseszins: Warum Zeit dein stärkster Verbündeter ist
Wenn man mich fragt, was man für ein Vermögen am meisten braucht, ist meine Antwort nicht Wissen, nicht Glück und nicht einmal viel Geld. Es ist Zeit. Der Grund dafür hat einen Namen: der Zinseszins.
Was ist der Zinseszins?
Ein Beispiel macht es einfach. Du legst 10.000 € an und bekommst 7 % Ertrag im Jahr. Nach dem ersten Jahr sind das 700 €.
Jetzt gibt es zwei Möglichkeiten:
- Ohne Zinseszins: Du nimmst die 700 € jedes Jahr heraus oder lässt sie nicht mitarbeiten. Jedes Jahr kommen dann wieder nur 700 € dazu.
- Mit Zinseszins: Du lässt die 700 € in der Anlage. Im nächsten Jahr bekommst du den Ertrag nicht mehr nur auf 10.000 €, sondern auf 10.700 €. Du verdienst also Erträge auf deine Erträge.
Am Anfang sieht man kaum einen Unterschied. Aber er wächst Jahr für Jahr, und irgendwann geht die Kurve richtig steil nach oben.
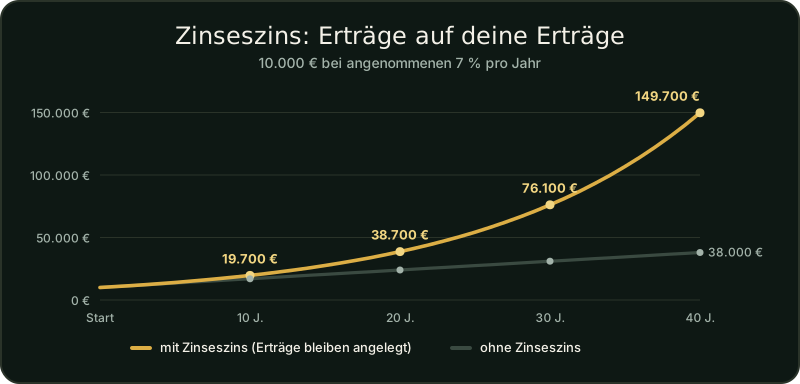
Die Zahlen aus dem Beispiel
Nach 10 Jahren ist der Unterschied noch klein: rund 19.700 € mit Zinseszins gegen 17.000 € ohne. Nach 30 Jahren sind es rund 76.100 € gegen 31.000 €. Und nach 40 Jahren rund 149.700 € gegen 38.000 €.
Fast die gesamte Wirkung entsteht am Ende, in den späten Jahren. Wer früh anfängt, bekommt diese späten Jahre geschenkt. Wer spät anfängt, verpasst sie.
Das ist eine Beispielrechnung mit angenommenen 7 %. In der Realität schwanken Erträge von Jahr zu Jahr, und Steuern, Gebühren und Inflation sind hier nicht eingerechnet.
Drei Dinge, die du daraus lernst
1. Früh anfangen schlägt viel sparen. Dieselbe Summe, 20 Jahre früher angelegt, wird zu einem ganz anderen Betrag. Du kannst fehlende Zeit kaum durch mehr Geld ausgleichen.
2. Bleib investiert und lass die Erträge arbeiten. Wer Erträge wieder anlegt, nutzt den Zinseszins. Das ist auch die Idee hinter meinem Portfolio Perpetuum Mobile: Der Cashflow wird laufend wieder investiert.
3. Große Verluste zerstören den Effekt. Das ist der Punkt, den viele unterschätzen. Der Zinseszins braucht Zeit, und ein großer Verlust löscht Jahre davon aus. Fällt dein Depot um die Hälfte, musst du erst wieder 100 Prozent Gewinn machen, bevor der Zinseszins wieder in Gang kommt. Mehr dazu im Artikel Portfolio-Struktur: Beta, Alpha und Trading.
Mein Tipp
Rechne einmal selbst: Was könntest du in den nächsten 10, 20 oder 30 Jahren zusammenbekommen, wenn du regelmäßig etwas anlegst? Dafür brauchst du Geld, das du übrig hast. Wie viel das bei dir ist, siehst du an deiner Investitionsquote. Und je früher du anfängst, desto mehr arbeitet die Zeit für dich.