Notgroschen: Wie viel Reserve brauchst du, und wo liegt sie?
Bevor du investierst, brauchst du einen sicheren Boden unter den Füßen. Dieser Boden ist dein Notgroschen: Geld, das nur für unerwartete Ausgaben da ist.
Das Auto muss in die Werkstatt, der Laptop gibt auf, eine Nachzahlung flattert ins Haus. Mit Reserve ist das ärgerlich, aber kein Problem. Ohne Reserve landest du schnell im Dispo und zahlst Zinsen auf dein eigenes Leben.
Der Notgroschen ist kein Vermögensaufbau. Er ist die Versicherung, die deinen Vermögensaufbau schützt. Genau deshalb kommt er zuerst.
Wofür der Notgroschen da ist
Der Notgroschen deckt alles, was ungeplant und dringend ist:
- Reparaturen an Auto, Wohnung oder Haushaltsgeräten
- Eine Zahnarztrechnung oder eine neue Brille
- Eine Lücke beim Einkommen, zum Beispiel beim Jobwechsel
- Eine unerwartete Nachzahlung, etwa für Nebenkosten
Was nicht dazugehört: der nächste Urlaub, das neue Handy oder Weihnachtsgeschenke. Dafür legst du eigene Spartöpfe an. Sonst ist der Notgroschen leer, wenn du ihn wirklich brauchst.
Wie viel Reserve brauchst du?
Das ist deine persönliche Entscheidung. Es gibt keine Zahl, die für alle passt. Ich würde die Höhe auch nicht davon abhängig machen, wie sicher dein Einkommen scheint, denn Sicherheit ist oft nur eine Illusion: Auch ein vermeintlich sicherer Arbeitgeber kann pleitegehen, ein Streit mit dem Chef kann zur Kündigung führen, und niemand weiß, was in der Welt passiert. Entscheidend ist, mit welcher Summe du dich wohlfühlst.
So gehst du vor:
- Rechne deine Fixkosten aus, also das, was jeden Monat sicher abgeht: Miete, Strom, Versicherungen, Lebensmittel, Handy, Mobilität.
- Überlege, wie viele Monate davon du als Puffer haben möchtest.
Als Richtwert haben sich 3 bis 6 Monate bewährt, manche gehen bis zu 12. Je sicherheitsorientierter du bist, desto größer darf das Polster sein.
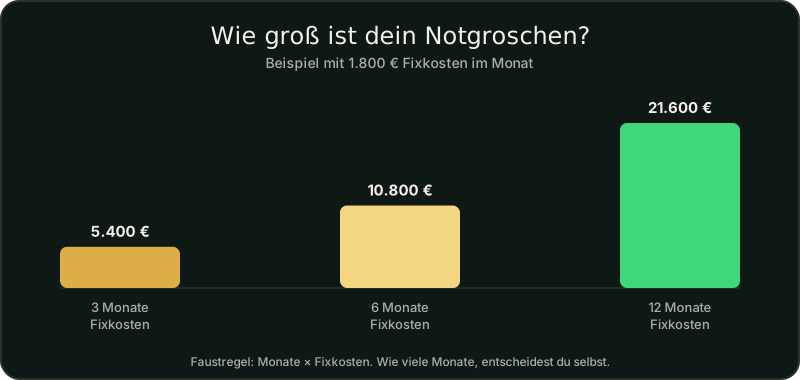
Ein Beispiel mit 1.800 € Fixkosten im Monat:
| Monate Puffer | Notgroschen bei 1.800 € Fixkosten |
|---|---|
| 3 | 5.400 € |
| 6 | 10.800 € |
| 12 | 21.600 € |
Hör dabei auf dein Bauchgefühl: Ab welcher Summe schläfst du ruhig?
Wo dein Notgroschen hingehört
Für deinen Notgroschen zählen zwei Dinge: Er muss schnell verfügbar sein und darf nicht schwanken. Rendite ist Nebensache.
Sehr gut passt ein Tagesgeldkonto. Du kommst jederzeit an dein Geld, bekommst meist ein paar Zinsen und hast es trotzdem nicht direkt auf dem Girokonto. Diese kleine Hürde schützt dich davor, die Reserve aus Versehen im Alltag aufzubrauchen.
Ein Teil deines Notgroschens kann auch als Bargeld zu Hause liegen, zum Beispiel im Tresor. Wie viel du aufs Tagesgeld legst und wie viel du bar zu Hause hast, ist deine persönliche Entscheidung. Du übernimmst dafür die Verantwortung, und genau das ist mir wichtig.
Was nicht als Notgroschen taugt:
- Aktien und ETFs: Sie schwanken. Musst du genau im Tief verkaufen, verlierst du Geld. Wertpapiere sind für dein langfristiges Vermögen gedacht, nicht für die Waschmaschine.
- Festgeld: Du bist für die Laufzeit gebunden und kommst nicht sofort ans Geld.
So baust du deinen Notgroschen auf
Du musst die Summe nicht auf einmal haben. So gehst du vor:
- Fixkosten ausrechnen: Schau dir drei Monate Kontoauszüge an und schreib alle festen Ausgaben auf. Wie das mit System geht, zeige ich dir in Geld liebt Ordnung.
- Zielbetrag festlegen: Fixkosten mal Anzahl Monate.
- Aufbewahrung wählen: Tagesgeldkonto, ein Teil in bar oder beides, ganz nach deiner Präferenz.
- Dauerauftrag einrichten: Direkt nach dem Gehaltseingang einen festen Betrag überweisen. Bei 300 € im Monat hast du 5.400 € nach 18 Monaten zusammen.
- Extras nutzen: Steuererstattung, Bonus oder Weihnachtsgeld bringen dich schneller ans Ziel.
- Wieder auffüllen: Hast du etwas entnommen, füllst du das Konto als Erstes wieder auf.
Noch schneller geht es, wenn du nicht nur sparst, sondern auch an deinem Einkommen arbeitest. Warum das der größere Hebel ist, liest du in Mehr sparen oder mehr verdienen?
Und was ist mit Inflation?
Ja, auf dem Tagesgeld verliert dein Geld oft etwas an Kaufkraft. Das ist der Preis für Flexibilität, und er ist gut investiert. Wie Inflation funktioniert, erkläre ich dir in Inflation einfach erklärt.
Entscheidend ist: Halte den Notgroschen so groß wie nötig, aber nicht größer. Alles, was darüber liegt, darf für dich arbeiten. Wie du damit loslegst, zeige ich dir in Dein erstes Depot.
Mein Tipp
Gib deinem Tagesgeldkonto einen Namen, zum Beispiel „Ruhe-Konto“. Klingt banal, wirkt aber. Du greifst dieses Geld seltener für Spontankäufe an, wenn klar ist, wofür es da ist.
Und wenn du gerade noch Schulden mit hohen Zinsen hast, etwa im Dispo: Bau zuerst eine kleine Reserve von einem Monat Fixkosten auf und tilge dann diese Schulden. Mehr dazu in Gute und schlechte Schulden.
Denk groß und beginn mit dem ersten Schritt.