Altersvorsorge selbst in die Hand nehmen
Viele schieben das Thema Rente vor sich her. Es fühlt sich weit weg an, kompliziert, und irgendwo wartet schon ein Berater mit einem Vertrag. Dabei ist der Kern ganz einfach.
Deine Altersvorsorge besteht aus zwei Fragen: Wie viel brauchst du später? Und wie viel davon bekommst du aus der staatlichen Rente? Die Differenz ist deine Aufgabe. Und diese Aufgabe kannst du selbst lösen.
Eigenverantwortung heißt dabei nicht, alles allein zu machen. Es heißt, dass du die Zahlen kennst und die Entscheidungen triffst, nicht ein Verkäufer.
So funktioniert Rente grundsätzlich
In vielen Ländern ist die staatliche Rente ein Umlagesystem: Die Beiträge der Arbeitenden von heute zahlen die Renten von heute. Dein eigenes Geld liegt also nicht auf einem Konto, das auf dich wartet. Es ist darauf angewiesen, dass später genug Menschen einzahlen. Wie hoch deine Rente ausfällt, hängt vom Land ab, meist davon, wie lange und wie viel du einzahlst.
Die Zahlen im nächsten Abschnitt zeige ich dir am Beispiel Deutschland. Prüfe sie bitte für das Land, aus dem du später deine Rente beziehst, denn Regeln und Beträge sind überall anders.
Beispiel Deutschland: So funktioniert die gesetzliche Rente
Die gesetzliche Rente ist hier ein Umlagesystem. Für jedes Jahr, in dem du einzahlst, sammelst du Entgeltpunkte. Verdienst du genau den Durchschnitt, bekommst du einen Punkt pro Jahr.
Deine spätere Rente ergibt sich vereinfacht so: Entgeltpunkte mal aktueller Rentenwert. Seit dem 1. Juli 2026 ist ein Entgeltpunkt 42,52 € Monatsrente wert. Die Renten stiegen zu diesem Termin um 4,24 %.
Die wichtigsten Zahlen der Deutschen Rentenversicherung im Überblick:
| Kennzahl | Wert | Stand |
|---|---|---|
| Aktueller Rentenwert | 42,52 € | ab 01.07.2026 |
| Standardrente (45 Jahre Durchschnittsverdienst), brutto | 1.913,40 € | ab 01.07.2026 |
| Standardrente, netto vor Steuern | 1.677,10 € | ab 01.07.2026 |
| Durchschnittliche Altersrente (Zahlbetrag) | 1.195 € | 31.12.2025 |
| Rentenniveau vor Steuern | 48,0 % | 2026 |
| Beitragssatz | 18,6 % | 2026 |
Wichtig: Die Standardrente ist ein Modellfall. Sie gilt für jemanden, der 45 Jahre lang immer genau das Durchschnittsentgelt verdient hat. Die tatsächlich gezahlte Altersrente lag Ende 2025 im Schnitt bei 1.195 € im Monat, bei Männern bei 1.449 €, bei Frauen bei 994 €, jeweils nach Kranken- und Pflegeversicherung und vor Steuern.
Was das Rentenniveau bedeutet
Das Rentenniveau von 48 % vergleicht die Standardrente mit dem Durchschnittslohn, jeweils nach Sozialabgaben und vor Steuern. Vereinfacht: Die Rente liegt bei knapp der Hälfte des Lohns. Diese Haltelinie gilt laut Deutscher Rentenversicherung bis zur Rentenanpassung 2031.
Du bekommst im Ruhestand also deutlich weniger, als wenn du normal weiterarbeitest. Und zusätzlich zu dieser kleineren Rente kommt die Inflation: Die Preise steigen bis zu deinem Ruhestand und danach weiter, deine Rente kauft also mit den Jahren immer weniger. Wie das funktioniert, liest du in Inflation einfach erklärt.
Für dich heißt das: Die gesetzliche Rente reicht allein meist nicht, um deinen heutigen Lebensstandard zu halten. Den Rest baust du selbst.
Mein Blick auf die gesetzliche Rente
Ich persönlich glaube nicht an die gesetzliche Rente. Ich möchte mich nicht von einem System oder anderen Menschen abhängig machen. Im Gegenteil: Ich lebe, denke und handle so eigenverantwortlich und selbstständig wie möglich.
Deshalb verlasse ich mich nicht auf den Staat und nicht auf andere, sondern auf mich selbst: auf meine Stärken, meine Fähigkeiten, meine Qualitäten und mein Netzwerk. Darauf baue ich mein Einkommen und mein Vermögen auf, und genau darauf liegt mein Fokus.
Schritt 1: Deine Renteninformation lesen
In vielen Ländern kannst du bei der staatlichen Rentenstelle erfahren, mit welcher Rente du rechnen kannst, wenn du weiter so einzahlst wie bisher. Beispiel Deutschland: Ab 27 bekommst du jedes Jahr eine Renteninformation von der Deutschen Rentenversicherung. Hol sie raus. Das ist die wichtigste Zahl für deine Planung.
Denk daran: Die Zahl ist brutto. Davon gehen noch Kranken- und Pflegeversicherung und gegebenenfalls Steuern ab. Und die Preise steigen bis dahin weiter. Warum das wichtig ist, erkläre ich dir in Inflation einfach erklärt.
Schritt 2: Deine Lücke berechnen
Jetzt rechnest du deine Rentenlücke:
- Bedarf festlegen: Wie viel brauchst du im Monat im Ruhestand, in heutigen Euro? Am genauesten rechnest du mit deinen heutigen Ausgaben, ohne Posten, die dann wegfallen, etwa Kreditraten oder Fahrten zur Arbeit.
- Rente abziehen: Zieh deine erwartete Rente nach Abgaben ab.
- Lücke ausrechnen: Was übrig bleibt, musst du selbst abdecken.
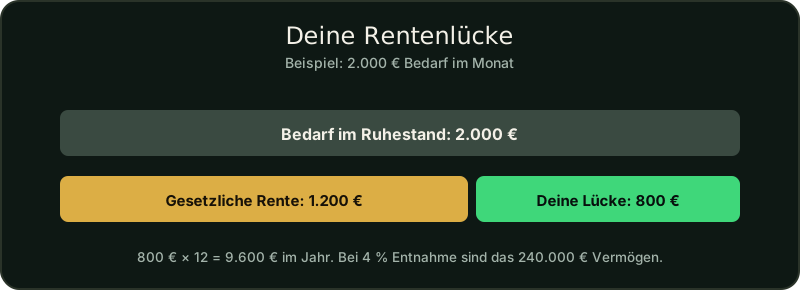
Ein Beispiel: Du brauchst später 2.000 € im Monat. Nach Abgaben erwartest du 1.200 € Rente. Deine Lücke beträgt 800 € im Monat, also 9.600 € im Jahr.
Wie viel Vermögen du dafür brauchst, rechnest du mit der Formel aus Dein Geld-Ziel: Lücke im Jahr geteilt durch die Entnahmerate. Bei 4 % sind das 240.000 €, bei vorsichtigen 3,5 % rund 274.000 €.
Schritt 3: Die Lücke selbst schließen
Jetzt kommt der Teil, bei dem dir oft jemand etwas verkaufen will. Du brauchst aber kein kompliziertes Produkt. Du brauchst vier Dinge:
- Ein Fundament: Einen Notgroschen und keine schlechten Schulden.
- Einen festen Sparbetrag: Ein Dauerauftrag direkt nach dem Gehalt. Wie du dafür Ordnung schaffst, zeige ich dir in Geld liebt Ordnung.
- Deine eigenen Stärken: Fähigkeiten, Qualitäten und dein Netzwerk. Daraus entsteht dein Einkommen, und dein Einkommen ist der größte Hebel.
- Ein eigenes Depot: Breit gestreut, kostengünstig und auf dich laufend. So legst du los: Dein erstes Depot. Was ETFs sind, erkläre ich dir in ETFs einfach erklärt.
Je früher du anfängst, desto mehr arbeitet der Zinseszins für dich. Zeit ist bei der Altersvorsorge dein größter Verbündeter. Einen Teil deines Vermögens kannst du außerdem bewusst in Sachwerte legen. Wie das mit Gold und Silber geht, erfährst du auf der Seite Edelmetalle kaufen.
Mein Tipp
Nimm dir diese Woche eine Stunde Zeit: Renteninformation raussuchen, Bedarf aufschreiben, Lücke ausrechnen. Mit dieser einen Zahl weißt du genau, wofür du sparst. Und alles, was du zusätzlich verdienst, bringt dich schneller ans Ziel. Warum das der größte Hebel ist, liest du in Mehr sparen oder mehr verdienen?
Denk groß und beginn mit dem ersten Schritt.