Wie entsteht Geld? So schaffen Banken und Zentralbank unser Geld
Frag mal in deinem Umfeld, wo neues Geld herkommt. Die meisten sagen: „Die Zentralbank druckt es.“ Das klingt logisch, ist aber nur ein kleiner Teil der Geschichte.
Der größte Teil unseres Geldes entsteht ganz woanders: bei ganz normalen Geschäftsbanken, in dem Moment, in dem sie einen Kredit vergeben. Kein Tresor wird geöffnet, keine Druckmaschine läuft. Es ist eine Buchung.
Wer das einmal verstanden hat, versteht auch Zinsen, Inflation und viele Nachrichten über die EZB besser. Los geht's.
Zwei Arten von Geld
In den meisten Ländern gibt es zwei Sorten Geld, die du auseinanderhalten solltest. Die Beispiele stammen aus dem Euroraum:
- Zentralbankgeld: Das schafft die Zentralbank. Im Euroraum ist das das Eurosystem, also die EZB zusammen mit den nationalen Zentralbanken wie der Bundesbank. Dazu gehören die Banknoten in deinem Portemonnaie und die Guthaben, die Banken auf ihren Konten bei der Zentralbank haben. Diese Guthaben heißen Reserven. Du selbst kannst so ein Konto nicht haben, nur Banken.
- Buchgeld: Das ist das Geld auf deinem Girokonto. Es ist eine Zahl im Computer deiner Bank, rechtlich ein Guthaben, das du jederzeit von ihr verlangen kannst. Dieses Geld schaffen die Geschäftsbanken selbst.
Übrigens: Die Euro-Münzen geben die Euro-Staaten selbst aus, die EZB genehmigt nur die Menge.
So viel Bargeld gibt es wirklich
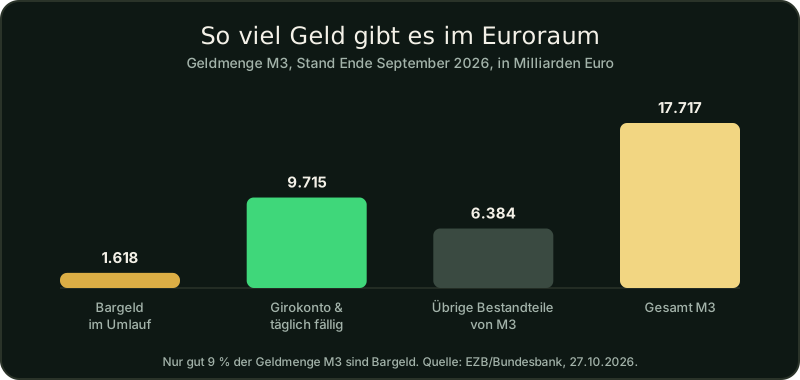
Die EZB misst die Geldmenge in Stufen. M1 ist das Bargeld plus das Geld, über das du sofort verfügen kannst, etwa auf dem Girokonto. M3 ist die weite Geldmenge, dazu zählen zum Beispiel auch kurzfristige Festgelder. Die Zahlen von Ende September 2026:
| Geldart im Euroraum | Bestand Ende September 2026 |
|---|---|
| Bargeld im Umlauf | 1.618 Mrd. € |
| Täglich fällige Einlagen (z. B. Girokonto) | 9.715 Mrd. € |
| Geldmenge M1 | 11.334 Mrd. € |
| Geldmenge M3 | 17.717 Mrd. € |
Das heißt: Nur gut 9 % der Geldmenge M3 sind Bargeld. Der Rest ist Buchgeld bei Banken.
Wie eine Bank Geld erschafft: ein Beispiel
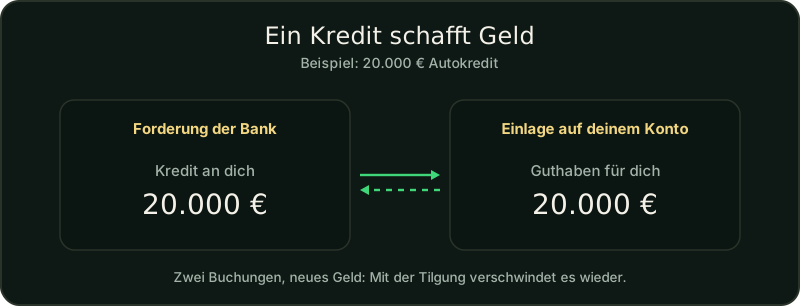
Nehmen wir an, du kaufst ein Auto und bekommst von deiner Bank einen Kredit über 20.000 €. Die Bank nimmt dafür nicht das Geld anderer Sparer aus einer Schublade. Sie macht zwei Buchungen gleichzeitig:
- Auf der einen Seite ihrer Bilanz steht jetzt eine Forderung an dich: Du schuldest ihr 20.000 €.
- Auf der anderen Seite schreibt sie dir 20.000 € auf deinem Girokonto gut. Das ist eine Einlage.
In diesem Moment sind 20.000 € neues Geld entstanden. Vorher gab es sie nicht. Die Bank of England hat das 2014 so beschrieben: Wenn eine Bank einen Kredit vergibt, erzeugt sie gleichzeitig eine passende Einlage auf dem Konto des Kreditnehmers und damit neues Geld. Die Bundesbank erklärt es genauso.
Dasselbe passiert, wenn eine Bank einem Kunden zum Beispiel eine Anleihe abkauft und ihm den Kaufpreis auf dem Konto gutschreibt.
Und wenn du den Kredit zurückzahlst?
Dann passiert das Gegenteil. Mit jeder Tilgung sinkt dein Guthaben und gleichzeitig deine Schuld bei der Bank. Das Geld verschwindet wieder. Geld entsteht also durch Kredit und wird durch Tilgung wieder vernichtet.
Unsere Geldmenge wächst deshalb vor allem dann, wenn insgesamt mehr neue Kredite vergeben als alte zurückgezahlt werden.
Welche Rolle spielt die Zentralbank?
Banken brauchen Zentralbankgeld aus zwei Gründen:
- Überweisungen zwischen Banken: Bezahlst du mit deinen 20.000 € einen Autohändler bei einer anderen Bank, gleichen die beiden Banken das über ihre Reserven bei der Zentralbank aus.
- Bargeld und Mindestreserve: Hebst du Geld ab, besorgt sich deine Bank die Scheine bei der Zentralbank. Außerdem muss jede Bank eine Mindestreserve halten. Im Euroraum liegt der Satz seit dem 18. Januar 2012 bei 1 % der kurzfristigen Kundeneinlagen. Auf deine 20.000 € wären das gerade mal 200 €.
Die Zentralbank schafft dieses Zentralbankgeld, indem sie Banken Kredit gibt oder Wertpapiere kauft. Ihr wichtigster Hebel ist der Leitzins. Beispiel Euroraum: Stand 29. Oktober 2026 liegt der Zins der EZB für die Einlagefazilität bei 2,50 % und der für die Hauptrefinanzierungsgeschäfte bei 2,65 %. Steigt der Leitzins, werden Kredite für Banken und am Ende für dich teurer. Sinkt er, werden sie günstiger. So steuert die Zentralbank, wie viel Geld insgesamt entsteht. Mehr über ihre Geschichte erfährst du in Geschichte der Zentralbanken.
Können Banken also unbegrenzt Geld schaffen?
Jein. Es gibt Grenzen, aber keine, die die Geldschöpfung hart deckelt. Die Bundesbank nennt mehrere Faktoren, die sie begrenzen. Wie stark sie das wirklich tun, ist die Frage:
- Rentabilität: Jeder Kredit muss sich für die Bank lohnen. Fällt er aus, trägt sie den Verlust.
- Nachfrage: Ohne Menschen und Firmen, die einen Kredit wollen und ihn bedienen können, entsteht kein neues Geld.
- Zinspolitik der Zentralbank: Über den Leitzins wirkt sie auf alle Kredite.
- Regeln der Aufsicht: Banken brauchen Eigenkapital und eine Mindestreserve. Die Mindestreserve liegt im Euroraum bei nur 1 %, und auch das Eigenkapital muss nur einen Bruchteil der Kreditsumme abdecken. Als Bremse ist das schwach.
Theoretisch können Banken also so viel Geld schaffen, wie es Menschen und Firmen gibt, die Kredite wollen und bedienen können. Gäbe es unendlich viel Nachfrage, wäre auch die Geldschöpfung kaum begrenzt.
Ein beliebtes Lehrbuchbild ist übrigens überholt: dass Banken erst Spargeld einsammeln und es dann verleihen. Laut Bundesbank hängt die Fähigkeit einer Bank, Kredite zu vergeben, nicht davon ab, ob sie bereits freie Reserven oder Einlagen hat.
Wie aus Gold gedecktem Geld unser heutiges System wurde, liest du in Teil 3 der Geschichte des Geldes und im Artikel Was ist Fiat-Geld?. Und wie digitales Zentralbankgeld für alle aussehen könnte, erkläre ich in Digitaler Euro und CBDC.
Was du mitnehmen kannst
- Der Großteil unseres Geldes ist Buchgeld und entsteht, wenn Banken Kredite vergeben.
- Bei der Tilgung verschwindet dieses Geld wieder.
- Die Zentralbank steuert das Ganze vor allem über den Leitzins.
- Die Geldmenge wächst Jahr für Jahr, im September 2026 lag das Plus bei M3 bei 3,5 %.
Genau deshalb lohnt es sich, nicht nur Geld zu sparen, sondern es arbeiten zu lassen. Warum das so ist, zeige ich dir in Geldwerte und Sachwerte. Wer einen Teil seines Vermögens bewusst in einen Sachwert legen möchte, findet auf der Seite Edelmetalle kaufen eine persönliche Begleitung zu Gold und Silber. Denk groß und beginn mit dem ersten Schritt.
Quellen
- Bank of England: Money creation in the modern economy (Quarterly Bulletin 2014 Q1)
- Deutsche Bundesbank: Die Rolle von Banken, Nichtbanken und Zentralbank im Geldschöpfungsprozess (Monatsbericht April 2017)
- EZB: What is money?
- EZB/Bundesbank: Geldmengenentwicklung im Euroraum, September 2026
- Deutsche Bundesbank: Mindestreserven
- EZB: Geldpolitische Beschlüsse vom 29. Oktober 2026