Digitaler Euro und CBDC: Was geplant ist und worüber gestritten wird
Zentralbanken weltweit arbeiten an digitalem Geld. Das Kürzel dafür lautet CBDC (Central Bank Digital Currency, auf Deutsch digitale Zentralbankwährung). In Europa heißt das Projekt digitaler Euro. Das Thema ist wichtig und hoch emotional. Deshalb trenne ich in diesem Artikel klar Fakten und meine Meinung.
Was ist eine CBDC?
Eine CBDC ist eine digitale Währung, die direkt von der Zentralbank ausgegeben wird. Zum Vergleich: Das Geld auf deinem Girokonto ist Buchgeld deiner Bank. Eine CBDC dagegen käme direkt von der Zentralbank, und du würdest sie in einer digitalen Geldbörse halten, ähnlich wie Kryptowährungen oder Stablecoins (das sind Kryptowährungen, die an eine Währung wie den US-Dollar gebunden sind). Der große Unterschied: Eine CBDC wird zentral von der Zentralbank ausgegeben und kontrolliert, nicht von einem offenen Netzwerk.
Wie weit ist der digitale Euro? (Stand: Sommer 2026)
Der digitale Euro ist noch nicht eingeführt. Der aktuelle Stand:
- Die Europäische Zentralbank (EZB) bereitet das Projekt vor.
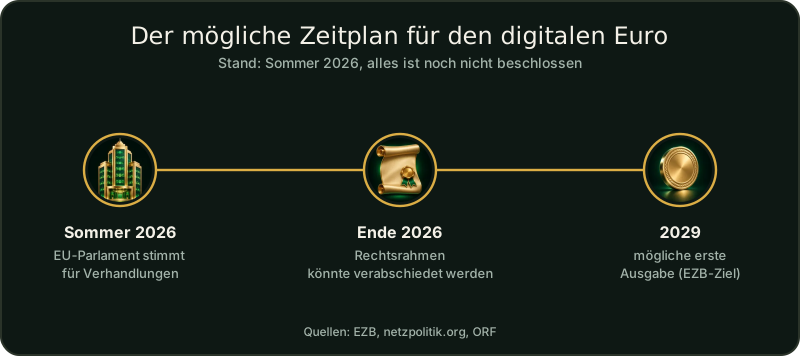
- Im Sommer 2026 hat das Europäische Parlament dafür gestimmt, in die Verhandlungen mit den Mitgliedstaaten (Trilog) zu gehen. Das ist keine endgültige Einführung.
- Die EZB hält eine Verabschiedung des Rechtsrahmens bis Ende 2026 für möglich und will für eine erste Ausgabe im Jahr 2029 bereit sein, falls der Rahmen beschlossen wird.
- Offen sind unter anderem die Gebühren für Händler, der Datenschutz und die Obergrenze, wie viel digitale Euro man in der Geldbörse halten darf.
Die Lage ändert sich schnell, den aktuellen Stand findest du bei der EZB.
Die Streitpunkte
1. Datenschutz. EZB-Präsidentin Christine Lagarde hat gesagt, dass ein digitaler Euro nie so anonym sein wird wie Bargeld, die EZB aber kein Interesse an den Nutzerdaten habe. Kritiker fürchten trotzdem, dass Zahlungen nachvollziehbarer werden.
2. Haltegrenze. Für den digitalen Euro soll es eine Obergrenze geben, damit nicht zu viel Geld von den Banken abfließt. Wie hoch sie sein soll, ist umstritten.
3. Programmierbarkeit. Das ist der Punkt, der mich am meisten beschäftigt. Programmierbares Geld wäre Geld, das an Bedingungen geknüpft ist: Es kann nur für bestimmte Zwecke ausgegeben werden oder läuft nach einer Zeit ab.
Was sagt die EZB dazu? Sie schreibt, der digitale Euro werde nie programmierbares Geld sein. Vorgesehen sind aber bedingte Zahlungen (zum Beispiel eine Zahlung, die erst bei Lieferung der Ware ausgelöst wird), und zwar auf einer Ebene oberhalb des Geldes selbst.
Meine persönliche Meinung
Ich sehe den digitalen Euro kritisch, vor allem wegen der möglichen Programmierbarkeit und der Nachverfolgbarkeit. Ein Geld, das sich im Prinzip einschränken lässt, ist für mich ein Risiko für die finanzielle Freiheit. Mein Argument ist: Technik, die etwas möglich macht, wird irgendwann auch genutzt.
Dazu kommt ein Gedanke, der mir besonders wichtig ist: Selbst wenn der digitale Euro von Anfang an ohne Einschränkungen eingeführt wird, ist das keine Garantie für später. Regierungen werden nur für begrenzte Zeit gewählt, in Deutschland in der Regel für vier Jahre. Nehmen wir an, die Menschen, die den digitalen Euro einführen, haben gute Absichten. Wer sagt uns, dass die Menschen, die danach an den Schaltern der Macht sitzen, auch gute Absichten haben? Wenn andere an der Macht sind, gibt es keine Garantie, dass sie denselben Kurs fortführen oder diese Technik nicht für sich nutzen. Und die Technik wäre dann schon da.
Wichtig ist mir aber, dass du selbst darüber nachdenkst und selbst recherchierst. Die EZB nennt auch Vorteile, zum Beispiel ein europäisches Zahlungsmittel, das nicht von US-Anbietern abhängt. Beide Seiten solltest du kennen.
Was kannst du tun?
- Informiere dich aus mehreren Quellen, nicht nur aus einer Richtung. Nichts im Leben ist schwarz-weiß.
- Verstehe, wie Fiat-Geld funktioniert, denn die CBDC ist der nächste Schritt in dieser Entwicklung.
- Überlege, wie du dein Vermögen aufstellst. Ein Blick auf Sachwerte und eine breite Aufteilung kann dabei helfen.